Hva er Fintech?
Fintech er en forkortelse for «financial technology», finansteknologi på norsk. Det er nye digitale tjenester for betaling, lån, sparing og forsikring – fra PayPal og Vipps til appbanker – som utfordrer de tradisjonelle bankene.
Det dukker stadig opp nye ord etter hvert som samfunnet utvikler seg. Fintech er et av disse nye ordene som man stadig oftere kommer over. Hva er egentlig fintech, og hvordan vil det påvirke framtiden vår?
Fintech er egentlig en forkortelse for det engelske uttrykket «financial technology», eller finansteknologi på norsk. Fintech er et begrep som favner bredt, men opprinnelig er det et uttrykk som beskriver vesentlige endringer i banknæringen som følge av den teknologiske utviklingen.
Fintech gjør det i sin natur mye enklere for såkalte startups å komme med helt nye produkter som virker disruptive i banknæringen, siden det ikke er nødvendig med store omveltninger internt, slik som må til i en etablert finansindustri.
Det sies at fintech medfører større omveltninger i den etablerte finansindustrien enn innføringen av IT i sin tid gjorde. Samtidig påstås det at dette bare vil gå fortere og bli vanskeligere for de etablerte.
Eksempler på Fintech
Fintech er egentlig ikke et helt nytt fenomen, men grunnen til at det først nylig er blitt kjent som et begrep, er at fenomenet brer seg i et enormt tempo og utfordrer stadig flere sider ved den etablerte finansnæringen. Det har også fått god drahjelp, spesielt i EU og EØS, gjennom e-pengedirektivet og betalingstjenestedirektivet.
PayPal er et av de eldste og mest etablerte skoleeksemplene på fintech. PayPal var kanskje det første konseptet som for alvor fikk den tradisjonelle banknæringen til å sperre opp øynene for de mulighetene og omveltningene som var i vente.
Crowdfunding, eller folkefinansiering, er et annet eksempel på hvordan man kan finansiere prosjekter uten å gå via den tradisjonelle banknæringen. Dette åpner for en ny måte å få finansiering på, og i tillegg et marked for tilbydere av folkefinansieringsplattformer, betalingstjenester og mye mer.
De som finansierer startupen sin via crowdfunding, vil normalt også være mer mottakelige for å bruke alternativ teknologi som har oppstått som et resultat av fintech i den videre driften, og kanskje drive virksomheten helt uten å blande inn den tradisjonelle finansnæringen. Betalinger kan foretas via alternativer som PayPal, kryptovaluta og andre nye løsninger. Det samme gjelder i jakten på leverandører, der fintech gjerne foretrekkes.
Fintech i dag
PayPal er et godt eksempel på et veletablert fintech-selskap. Faktisk er de såpass godt etablert at de ikke lenger er en utfordrer, men et selskap som må se seg i bakspeilet etter nye konkurrenter med ny teknologi og ikke minst lavere priser.
Det er nemlig langt ifra billig å bruke PayPal sammenlignet med det nye konkurrenter kan tilby. Den største fordelen de har, er at de er så godt etablert at de aller fleste allerede har en PayPal-konto eller i det minste stoler nok på dem til å bruke bankkortet sitt ved betaling via dem.
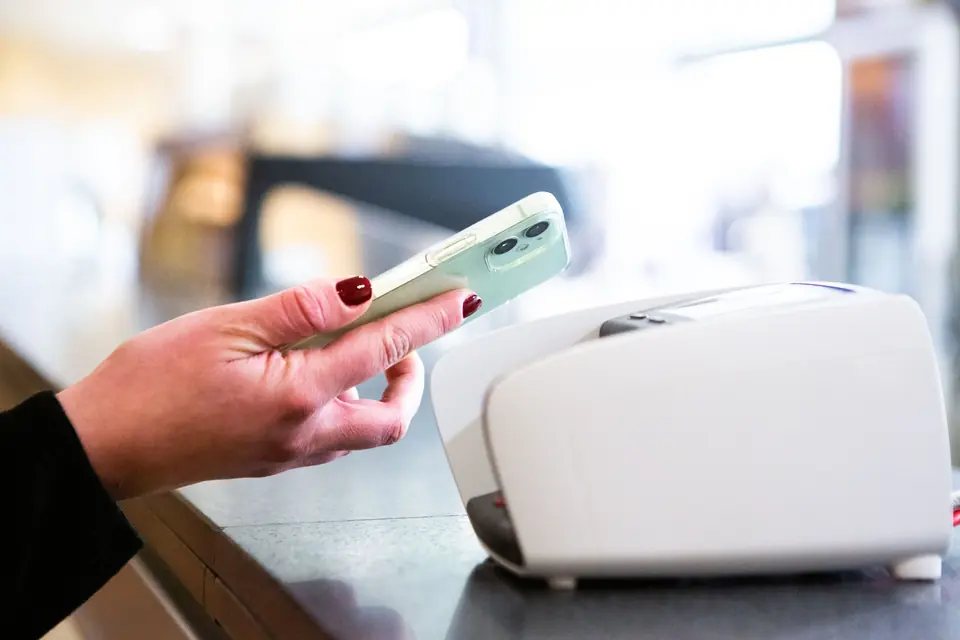
Vipps (som siden 2022 er slått sammen med danske MobilePay til Vipps MobilePay), Apple Pay og Google Pay er nyere konkurrenter som er mye billigere for brukerne, men også disse må se seg i bakspeilet, for konkurrentene kommer bakfra i en voldsom fart.
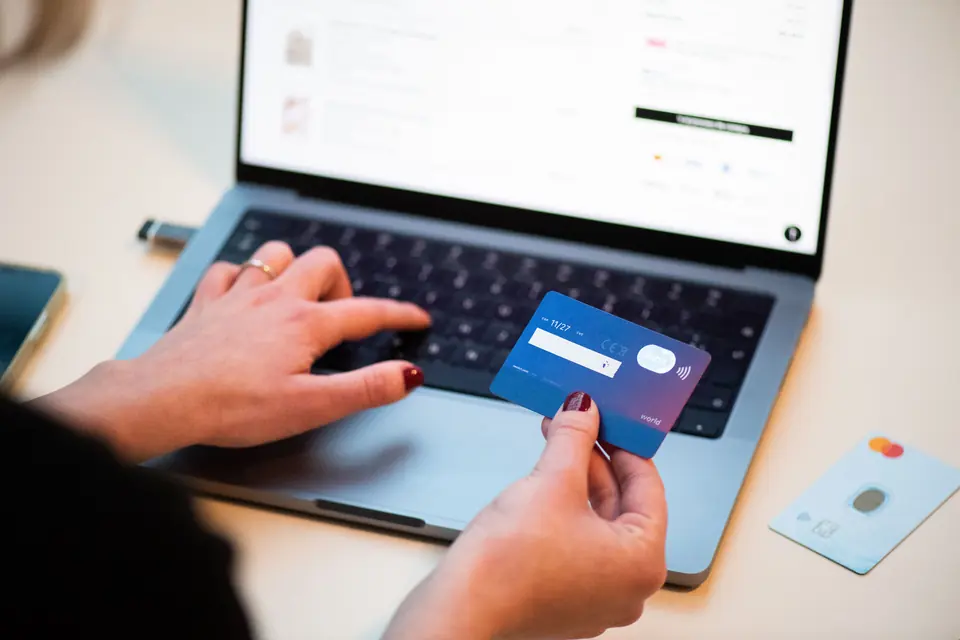
Det finnes også mer kostnadseffektive nykommere som allerede har millioner av brukere. I Europa har nye tjenester som markedsfører seg med et gratis debetkort, skaffet seg solide markedsandeler. Dette er aktører som deler ut et gratis debetkort til brukerne sine. Kortet er gratis å få, og i grunnversjonen er det også billig å bruke, selv om det gjerne er gebyrer når du passerer visse grenser for for eksempel minibankuttak eller valutaveksling. Det får selvfølgelig bankene til å svette.
Dette oppnås i kombinasjon med nye teknologiske løsninger som gjør virksomheten veldig kostnadseffektiv, og ved at brukerne må bruke en app aktivt, noe som gir en mulighet til å markedsføre tilleggstjenester på en kostnadseffektiv måte. Samtidig kan det inngås en rekke avtaler med tredjepartsselskaper, slik at brukerne av kortet får automatisk cashback hos disse, samtidig som kortselskapet får en provisjon av salget – samme prinsipp som når du handler via kickback.no.
Disse aktørene har allerede gode løsninger for kostnadsfri betaling mellom brukerne, på samme måte som norske Vipps har i dag. Forskjellen er at de i motsetning til Vipps også har en rekke andre muligheter og tjenester innebygd.
Plutselig har det å motta betalinger, foreta betalinger, bruke debetkortet til kjøp og ta ut penger i minibanker blitt billig eller gratis for mange. Dette har allerede ført til store endringer i finansnæringen, og de tradisjonelle bankene har svart med egne apper og lavere gebyrer.
Du kan lese mer om selskaper som N26 og Revolut, som tilbyr slike gratis debetkort med tilhørende tjenester, i denne artikkelen hos inkassoguiden.no. Der omtales disse produktene for øvrig som alternativer for personer med gjeldsproblemer og betalingsanmerkninger. Husk at nye betalingstjenester også er et yndet mål for svindlere – lær deg å kjenne igjen svindel på SMS og e-post.
Fintech i fremtiden
I dag fungerer finansnæringen og forsikringsnæringen slik at enkelte kunder er lønnsomme, mens andre kunder er ulønnsomme. En av måtene kunder kan siles ut på, er via en kredittsjekk, der antatt dårlige betalere ikke blir kunder, og dermed blir stående igjen som en stor gruppe som ingen ønsker som kunde.
Problemet er at dette er en stor gruppe som får et dårlig utslag på en kredittsjekk. En kredittsjekk bygger i stor grad på historiske opplysninger, som ligningstall og betalingsanmerkninger, og fanger ikke alltid opp at situasjonen din har endret seg.
Allerede i dag kan banker og andre finansforetak, med ditt samtykke, hente inn opplysninger direkte fra bankkontoene dine. Det er en følge av betalingstjenestedirektivet, og brukes blant annet når du søker lån.
Men hva om du kunne laste ned en app på mobiltelefonen der du ga tillatelse til å spore alle tilgjengelige data på telefonen? Alt fra hvilke apper du bruker, hvor ofte du bruker dem, hvor aktiv du er på sosiale medier, hvem vennene dine er, hvor du befinner deg til enhver tid ifølge GPS-en og mye, mye mer.
Telefonen din gir med andre ord et enormt grunnlag av bakgrunnsdata som kan la en utenforstående part, som får tilgang til alle telefonens data, avgjøre om du er en ønsket kunde eller ikke.
Ja, det er en rekke berettigede spørsmål om personvern rundt dette, og personvernregelverket (GDPR) setter klare grenser for hva slike data kan brukes til. Men for personer som ellers blir avvist som kunder, kan det være ønskelig å dele slik informasjon for å vise at de faktisk er ordentlige mennesker som gjør så godt de kan for å klare seg i hverdagen og oppfylle forpliktelsene sine.
Det samme gjelder ved forsikring, noe det for så vidt finnes løsninger for allerede i dag i form av en egen enhet eller app som registrerer kjøremønsteret ditt, og som gir deg rabatter på forsikringen dersom dataene er tilfredsstillende.
Tenk hvor godt grunnlag et forsikringsselskap hadde fått for å anslå din framtidige helsetilstand, dersom det fikk full tilgang til mobildataene dine. Da kunne det se hvor ofte du besøkte McDonald's, hvor stillesittende du er, hvor sosial du er, søvnmønster og mye mer som sier mye om livsstilen og den framtidige helsen din. Dersom mobildataene viste at du lever en sunn livsstil, kunne du fått lavere pris på helserelaterte forsikringer.
Mulighetene er enorme, spesielt dersom man er villig til å gi opp mye av personvernet. Det er heldigvis de fleste ikke villige til, men det hindrer ikke mange andre muligheter i framtiden. Sammen med AI (kunstig intelligens) kan slike data gi et svært godt grunnlag for å avgjøre hvem du er som person, og spå det framtidige handlemønsteret og livssituasjonen din.
Kryptovaluta, peer to peer-lån, folkefinansiering og andre nye teknologier kan bli enda mer disruptiv for den etablerte finansnæringen enn vi har sett så langt. Noen mener at det kan gå så langt at hele næringen blir overflødig, og at det eneste man kan tjene penger på, er å lage tilpasninger og plattformer for å hjelpe brukerne av slike produkter. Samtidig har mange eldre fortsatt nok med å komme trygt i gang med nettbanken, så overgangen tar tid.